Domain durchgangsstrasse.de kaufen?
Wir ziehen mit dem Projekt
durchgangsstrasse.de um.
Sind Sie am Kauf der Domain
durchgangsstrasse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain durchgangsstrasse.de kaufen?
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **


Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Hinweisschilder Grundbesitzkennzeichnungen - Privatweg Durchgang und Durchfahrt verbotenVerwendung für: Außen- und InnenbereichOberfläche: kratzfeste EinbrennlackierungEinsatzbereich: GrundbesitzkennzeichnungGröße(mm): 300 x 200Form: rechteckigBefestigungsart: zum Verschraubenzum VerklebenText: Durchfahrt verbotenMaterialstärke(mm): 0,4Temperaturbeständig(°C): -40 bis +160Material: Aluminium geprägtFarbe: gelb/schwarzInhaltsangabe (ST): 114,42 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
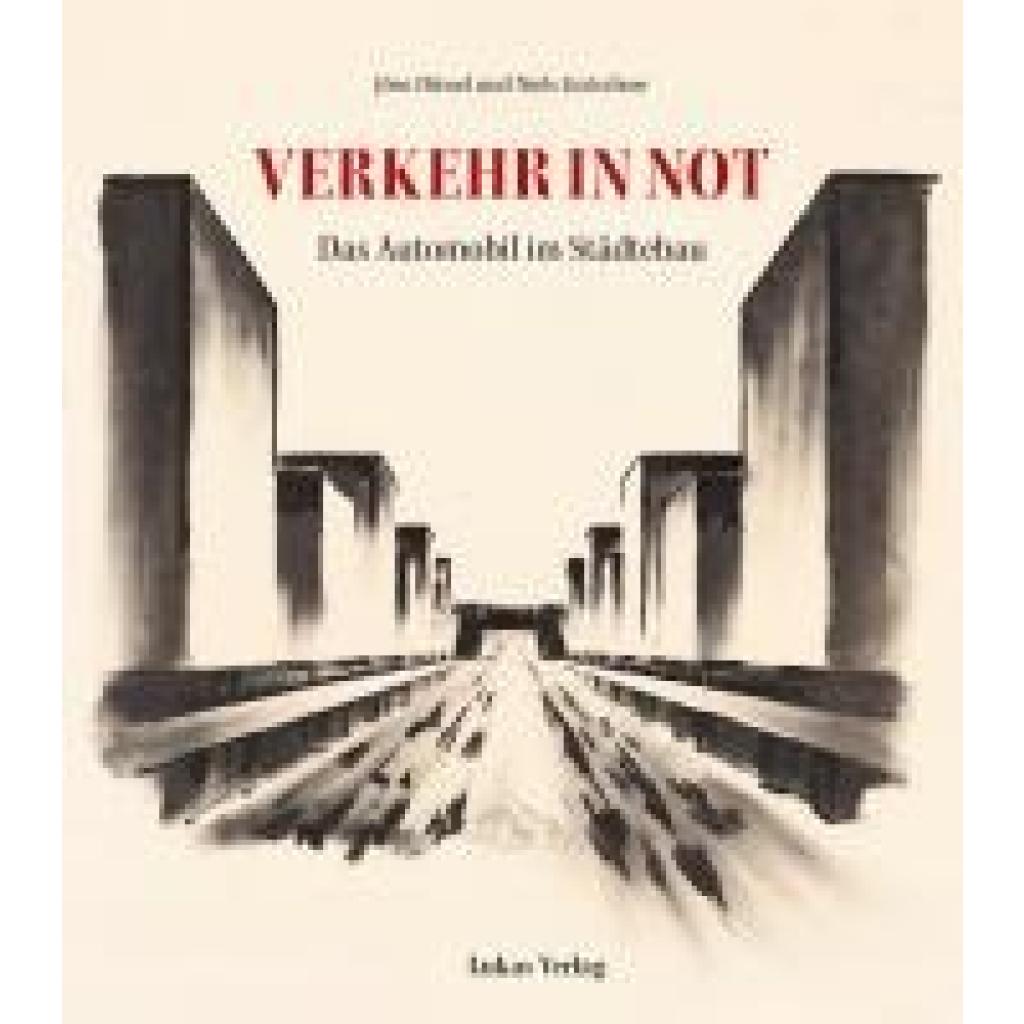
Düwel, Jörn: Verkehr in NotVerkehr in Not , Der Konflikt um das Automobil in der Stadt wird seit jeher ausgetragen. Anfangs überwogen Hoffnungen und Erwartungen an das neue Verkehrsmittel, das ungebundene Mobilität versprach. Man war überzeugt, den Autos müsse Raum geschaffen werden, um sich 'austoben' zu können. Doch schon bevor Kraftfahrzeuge massenhaft auf den Straßen ankamen, wurde ein Verkehrselend befürchtet. Um es abzuwenden, forderten Städtebauer, 'die uralten, verwinkelten, ungesunden Stadtanlagen mit ihren halsbrecherischen Straßen abzureißen und an ihre Stelle eine moderne Stadt zu setzen.' Radikale Entwürfe wurden vorgelegt; mit den Zerstörungen des Zweiten Weltkriegs schien deren Umsetzung endlich in greifbarer Nähe. So verspottete der Berliner Senat Mitte der Fünfzigerjahre Fußgänger als 'unverbesserliche Neandertaler', denn 'wer ein Ziel hat, soll im Auto sitzen, und wer keines hat, ist ein Spaziergänger und gehört schleunigst in den nächsten Park.' Über Jahrzehnte hinweg schien die Lösung der 'Verkehrsnot' im Ausbau der Straßen zu bestehen. Erst mit der Einsicht in die Endlichkeit der Ressourcen setzte in den Siebzigerjahren ein Umdenken ein, allerdings ohne nennenswerte Folgen. Zwar ist seit den Neunzigerjahren von einer Verkehrswende die Rede, doch auf der Straße schlägt sich das bis heute kaum nieder. Die libidinöse Beziehung zum Auto, das keineswegs nur als Bedrohung wahrgenommen wird, sondern auch Freiheit verheißt, wird ausgeblendet, oder es wird gar als 'mobiles Zuhause' erlebt. Die Autoren erzählen anhand exemplarischer Beispiele aus verschiedenen Städten die facettenreiche und widersprüchliche Geschichte des Automobils im Städtebau von den Anfängen bis heute. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20240527, Produktform: Leinen, Autoren: Düwel, Jörn~Gutschow, Niels, Seitenzahl/Blattzahl: 407, Abbildungen: teils farbige Abbildungen, Keyword: Stadtplanung; Städtebau; Verkehrsplanung, Fachschema: Stadtentwicklung~Städtebau~Verkehrsgeschichte, Fachkategorie: Verkehrsplanung und -politik , Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 243, Breite: 219, Höhe: 33, Gewicht: 1258, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Konsequenzen des Durchführungsverbots des Artikel 88 EGV auf die Ansprüche der Bank aus dem Kreditvertrag und die Verwertung derDie Konsequenzen Des Durchführungsverbots Des Artikel 88 Egv Auf Die Ansprüche Der Bank Aus Dem Kreditvertrag Und Die Verwertung Der Kreditsicherheiten, Taschenbuch Von Anni Heimann,christine Thieltges, Grin, 978-3-638-92451-1, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Privat Durchgang und Durchfahrt verboten, Kombischild, Alu, 262x371 mmPrivat Durchgang und Durchfahrt verboten Material: Aluminium 0,6 mm Format: 37,1 x 26,2 cm Symbol nach: ASR A1.3 (2013) DIN EN ISO 7010, P001Alternative Nr.: 6068A371 Basis-Mengeneinheit: Stück Breite in mm: 262 Erkennungsweite in m: 0 Gewicht in kg: 0 Grundfarbe: Weiß Höhe in mm: 371 Material: Aluminium Mengeneinheit: Stück Menge pro Einheit: 1 Symbolfarbe: Rot/Schwarz Textfarbe: Schwarz24,18 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **

Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Der Kreditvertrag als Instrument zur Lösung von Anreizproblemen, Taschenbuch von Eva Terberger, Physica, 978-3-7908-0364-8Der Kreditvertrag Als Instrument Zur Lösung Von Anreizproblemen, Taschenbuch Von Eva Terberger, Physica, 978-3-7908-0364-8, Seitenanzahl: 26254,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hinweisschilder Grundbesitzkennzeichnungen - Privatweg Durchgang und Durchfahrt verbotenVerwendung für: Außen- und InnenbereichOberfläche: kratzfeste EinbrennlackierungEinsatzbereich: GrundbesitzkennzeichnungGröße(mm): 300 x 200Form: rechteckigBefestigungsart: zum Verschraubenzum VerklebenText: Durchfahrt verbotenMaterialstärke(mm): 0,4Temperaturbeständig(°C): -40 bis +160Material: Aluminium geprägtFarbe: gelb/schwarzInhaltsangabe (ST): 114,42 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Düwel, Jörn: Verkehr in NotVerkehr in Not , Der Konflikt um das Automobil in der Stadt wird seit jeher ausgetragen. Anfangs überwogen Hoffnungen und Erwartungen an das neue Verkehrsmittel, das ungebundene Mobilität versprach. Man war überzeugt, den Autos müsse Raum geschaffen werden, um sich 'austoben' zu können. Doch schon bevor Kraftfahrzeuge massenhaft auf den Straßen ankamen, wurde ein Verkehrselend befürchtet. Um es abzuwenden, forderten Städtebauer, 'die uralten, verwinkelten, ungesunden Stadtanlagen mit ihren halsbrecherischen Straßen abzureißen und an ihre Stelle eine moderne Stadt zu setzen.' Radikale Entwürfe wurden vorgelegt; mit den Zerstörungen des Zweiten Weltkriegs schien deren Umsetzung endlich in greifbarer Nähe. So verspottete der Berliner Senat Mitte der Fünfzigerjahre Fußgänger als 'unverbesserliche Neandertaler', denn 'wer ein Ziel hat, soll im Auto sitzen, und wer keines hat, ist ein Spaziergänger und gehört schleunigst in den nächsten Park.' Über Jahrzehnte hinweg schien die Lösung der 'Verkehrsnot' im Ausbau der Straßen zu bestehen. Erst mit der Einsicht in die Endlichkeit der Ressourcen setzte in den Siebzigerjahren ein Umdenken ein, allerdings ohne nennenswerte Folgen. Zwar ist seit den Neunzigerjahren von einer Verkehrswende die Rede, doch auf der Straße schlägt sich das bis heute kaum nieder. Die libidinöse Beziehung zum Auto, das keineswegs nur als Bedrohung wahrgenommen wird, sondern auch Freiheit verheißt, wird ausgeblendet, oder es wird gar als 'mobiles Zuhause' erlebt. Die Autoren erzählen anhand exemplarischer Beispiele aus verschiedenen Städten die facettenreiche und widersprüchliche Geschichte des Automobils im Städtebau von den Anfängen bis heute. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20240527, Produktform: Leinen, Autoren: Düwel, Jörn~Gutschow, Niels, Seitenzahl/Blattzahl: 407, Abbildungen: teils farbige Abbildungen, Keyword: Stadtplanung; Städtebau; Verkehrsplanung, Fachschema: Stadtentwicklung~Städtebau~Verkehrsgeschichte, Fachkategorie: Verkehrsplanung und -politik , Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 243, Breite: 219, Höhe: 33, Gewicht: 1258, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
Ähnliche Suchbegriffe für Kreditvertrag
-
Die Konsequenzen des Durchführungsverbots des Artikel 88 EGV auf die Ansprüche der Bank aus dem Kreditvertrag und die Verwertung derDie Konsequenzen Des Durchführungsverbots Des Artikel 88 Egv Auf Die Ansprüche Der Bank Aus Dem Kreditvertrag Und Die Verwertung Der Kreditsicherheiten, Taschenbuch Von Anni Heimann,christine Thieltges, Grin, 978-3-638-92451-1, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Privat Durchgang und Durchfahrt verboten, Kombischild, Alu, 262x371 mmPrivat Durchgang und Durchfahrt verboten Material: Aluminium 0,6 mm Format: 37,1 x 26,2 cm Symbol nach: ASR A1.3 (2013) DIN EN ISO 7010, P001Alternative Nr.: 6068A371 Basis-Mengeneinheit: Stück Breite in mm: 262 Erkennungsweite in m: 0 Gewicht in kg: 0 Grundfarbe: Weiß Höhe in mm: 371 Material: Aluminium Mengeneinheit: Stück Menge pro Einheit: 1 Symbolfarbe: Rot/Schwarz Textfarbe: Schwarz24,18 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schild Privatweg | PVC 30 x 20 cm | Durchgang und Durchfahrt verboten | gelb | PVC-Schild mit UV-Schutz | Durchgang verboten, Durchfahrt verboten | DrHOCHWERTIG: stabiles Kunststoff Schild mit UV-Schutz für den Außenbereich B 300 x H 200 x T 1 mm Privatweg Durchgang und Durchfahrt verboten ✓ EINFACHE MONTAGE: Problemlose Befestigung durch Ankleben oder Anschrauben Ein Produkt, das trotz seines günstigen Preises allen Anforderungen einer dauerhaften Kennzeichnung im Innen- und Außeneinsatz gerecht wird. ✓ WETTERFEST: Für den Innen- und Außenbereich geeignet: Alle Dreifke Schilder, Etiketten und Aufkleber verfügen über einen UV-Schutz, sind kratzfest und witterungsbeständig. Bewährt in der betrieblichen Praxis. ✓ QUALITÄT MADE IN GERMANY: König Werbeanlagen ist mit über 20 Jahren Erfahrung in der industriellen und gewerblichen Kennzeichnung Ihr Partner für Schilder, Etiketten und Aufkleber aus den Bereichen Warnen, Sichern, Kennzeichnen. ✓ IHR EHRFAHRENER PARTNER: König Werbeanlagen ist Ihr Anbieter für alle Bereiche der gewerblichen Kennzeichnung. Schilder, Piktogramme, Aushänge, in vielen Materialien passend für jede Anforderung. z.B. zur Kennzeichnung von Rettungswegen, Brandschutz, langnachleuchtende Kennzeichnungen, Sicherheits-, Gefahrstoff- und Rohrleitungskennzeichnung, Prüfplaketten, Qualitätskennzeichnung, Kraftfahrzeugkennzeichnung und Verkehrszeichen. ✓6,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ampel, Straße und Verkehr [Wieso? Weshalb? Warum? JUNIOR Folge 48] - Peter Nieländer, Audio, 4056198077191Ampel, Straße Und Verkehr [wieso? Weshalb? Warum? Junior Folge 48] Von Peter Nieländer, Jumbo, Sprecher: Niklas Heinecke,ciaran Schädtler, Sprache: Deutsch7,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.